
 Gendis Mahesa • Apr 09 2026 • 119 Dilihat

Korupsi telah lama menjadi masalah sistemik yang menghambat pembangunan ekonomi, merusak kepercayaan publik, dan memperdalam kesenjangan sosial di Indonesia. Berdasarkan data Indonesia Corruption Watch (ICW), sektor pengelolaan anggaran publik merupakan wilayah paling rawan terjadinya penyimpangan. Dalam konteks desentralisasi fiskal, pengelolaan Anggaran Pendapatan dan Belanja Daerah (APBD) maupun Anggaran Pendapatan dan Belanja Negara (APBN) membutuhkan pengawasan yang ketat agar alokasi dana publik benar-benar tepat sasaran. Salah satu kelemahan fundamental yang selama ini menjadi celah utama korupsi adalah rendahnya tingkat transparansi dalam proses penyusunan, pelaksanaan, hingga pelaporan anggaran.
Isu transparansi anggaran menjadi semakin krusial di era tata kelola pemerintahan yang baik (good governance). Prinsip transparansi tidak hanya berarti keterbukaan informasi, tetapi juga menjamin akses publik terhadap dokumen anggaran, partisipasi dalam perencanaan, serta mekanisme kontrol yang memadai. Sayangnya, implementasi transparansi di Indonesia masih menghadapi tantangan besar, mulai dari budaya birokrasi yang tertutup hingga keterbatasan kapasitas sumber daya manusia dalam pengelolaan keuangan daerah. Minimnya keterbukaan informasi anggaran tidak hanya menurunkan tingkat kepercayaan masyarakat, tetapi juga menciptakan “ruang gelap” bagi praktik koruptif yang merugikan keuangan negara.
Pentingnya topik ini dibahas karena transparansi anggaran bukan sekadar tuntutan teknis administratif, melainkan kebutuhan mendesak untuk menyelamatkan masa depan fiskal bangsa. Di tengah upaya pemulihan ekonomi pasca-pandemi dan target-target pembangunan berkelanjutan, setiap rupiah uang negara harus dipertanggungjawabkan secara terbuka. Opini ilmiah ini akan menguraikan secara tegas mengapa transparansi anggaran merupakan kunci utama pencegahan korupsi.
Transparansi anggaran bukan sekadar pelengkap dalam tata kelola pemerintahan, melainkan fondasi paling strategis dan efektif untuk mencegah korupsi, karena keterbukaan informasi keuangan publik secara radikal mampu menutup celah penyalahgunaan wewenang, meningkatkan akuntabilitas, dan memberdayakan masyarakat sebagai pengawas utama, sehingga tanpa transparansi yang diimplementasikan secara sungguh-sungguh, upaya pemberantasan korupsi hanya akan berjalan di tempat.
Bukti empiris dari berbagai penelitian lintas negara menunjukkan hubungan yang signifikan antara transparansi anggaran dan penurunan tingkat korupsi. (Çerçevesİnden & Kanitlar, 2025) dalam studi terhadap 115 negara menggunakan data Open Budget Index (OBI) dan Corruption Perceptions Index (CPI) menemukan bahwa semakin tinggi skor transparansi suatu negara, semakin rendah tingkat korupsi yang dipersepsikan. Senada dengan itu, (AENI & HARYANTO, 2025) membuktikan dalam penelitiannya di pemerintah daerah Provinsi Jawa Tengah periode 2019-2023 bahwa transparansi laporan keuangan pemerintah daerah berpengaruh negatif terhadap tingkat korupsi secara parsial. Artinya, peningkatan kualitas transparansi secara langsung berkorelasi dengan berkurangnya jumlah kasus korupsi di daerah.
Korupsi berkembang subur dalam kondisi asimetri informasi, di mana birokrat memiliki pengetahuan lebih banyak dibandingkan masyarakat. (AENI & HARYANTO, 2025) menjelaskan bahwa transparansi yang komprehensif melalui keterbukaan akses terhadap dokumen anggaran, proses perencanaan yang partisipatif, dan sistem informasi berbasis teknologi secara signifikan berkontribusi pada penguatan legitimasi institusi dan pencegahan korupsi. Namun, (Dewi & Diatmika, 2025)mengungkapkan dalam studi kasus di Kabupaten Buleleng bahwa partisipasi publik dalam perencanaan anggaran seringkali masih bersifat simbolis dan prosedural, serta akses informasi publik yang terbatas menjadi penghambat utama. (Alqarni, 2025) menambahkan bahwa ketika masyarakat sipil, media, dan akademisi dapat mengakses portal anggaran daring, membandingkan data realisasi dengan rencana, serta melaporkan kejanggalan, maka terbentuklah ekosistem pengawasan horizontal yang efektif, di mana negara tidak hanya mengawasi dirinya sendiri.
Di era digital, transparansi tidak mungkin diwujudkan tanpa pemanfaatan teknologi informasi. (Media et al., 2025) dalam penelitian tentang implementasi good financial governance di Sumatera Utara menemukan bahwa digitalisasi anggaran merupakan salah satu faktor utama yang memperkuat kualitas pengelolaan APBD. Dengan sistem elektronik, proses dari perencanaan hingga pelaporan menjadi terotomatisasi, terstandarisasi, dan meninggalkan jejak digital (audit trail) yang sulit dihapus. Lebih jauh lagi, (Siringoringo et al., 2025) mengusulkan inovasi berbasis kecerdasan buatan (AI) seperti ARVANA untuk memberikan notifikasi pencegahan penyelewengan anggaran secara real-time serta analisis sektor yang membutuhkan intervensi. Meskipun demikian, (Hasyim & Ilham, 2025) mengungkapkan bahwa studi tentang transparansi berbasis website di Sulawesi Utara menunjukkan implementasi yang masih belum optimal, terutama pada aspek frekuensi pembaruan data dan kelengkapan informasi. Oleh karena itu, (Media et al., 2025) menekankan bahwa investasi dalam infrastruktur teknologi digital dan peningkatan kapasitas aparatur menjadi syarat mutlak agar transparansi digital benar-benar dapat menekan korupsi.
Implikasi dari penguatan transparansi anggaran sangat luas, tidak hanya bagi upaya pencegahan korupsi tetapi juga bagi kualitas demokrasi dan pembangunan ekonomi. Bagi masyarakat, transparansi mengembalikan hak-hak fiskal mereka sebagai pemilik sah uang negara, meningkatkan kepercayaan terhadap pemerintah, dan mendorong partisipasi aktif dalam pembangunan. Bagi pemerintah, meskipun awalnya terasa membebani birokrasi, transparansi justru menciptakan efisiensi jangka panjang karena mengurangi risiko litigasi, audit temuan, dan sanksi hukum. Bagi sektor swasta, transparansi anggaran menciptakan iklim investasi yang lebih prediktif dan berkelanjutan karena pelaku usaha dapat melihat secara jelas alokasi infrastruktur, insentif, dan prioritas pembangunan daerah. Namun, diskusi ini juga mengakui adanya tantangan implementasi yang signifikan: kapasitas SDM yang terbatas di daerah, disparitas infrastruktur teknologi antara urban dan rural, serta resistensi dari birokrat yang terbiasa dengan budaya tertutup. Untuk itu, penerapan transparansi harus disertai dengan penguatan penegakan hukum, peningkatan literasi keuangan masyarakat, dan reformasi sistem pengawasan internal yang lebih independen.
Transparansi anggaran bukanlah obat instan, tetapi merupakan fondasi struktural yang sangat diperlukan dalam pencegahan korupsi. Opini ini menegaskan bahwa tanpa keterbukaan informasi keuangan publik yang radikal dan terdigitalisasi, upaya pemberantasan korupsi akan terus bersifat reaktif (menangkap setelah kejahatan terjadi) alih-alih preventif (mencegah sebelum kerugian negara terjadi). Bukti empiris lintas negara dan studi lokal di Indonesia secara konsisten menunjukkan bahwa transparansi yang tinggi berkorelasi dengan rendahnya korupsi, mengaktifkan partisipasi publik, dan memperkuat integritas tata kelola melalui teknologi digital.
AENI, Y. N., & HARYANTO, H. (2025). Pengaruh E-Government, Transparansi, dan Akuntabilitas Laporan Keuangan Pemerintah Daerah (LKPD) Terhadap Tingkat Korupsi Pemerintah Daerah Jawa Tengah. UNDIP: Fakultas Ekonomika dan Bisnis.
Alqarni, A. (2025). Pengaturan Anggaran Negara Untuk Bantuan keuangan Partai Politik. Universitas Andalas.
Çerçevesİnden, Y., & Kanitlar, A. (2025). Budget Transparency and Corruption : Empirical Evidence From A Cross-National. 36(September), 517–543.
Dewi, N. L. P. R., & Diatmika, I. P. G. (2025). Penerapan Good Governance dalam Pengelolaan Keuangan Dinas Pekerjaan Umum dan Tata Ruang Kabupaten Buleleng. Vokasi: Jurnal Riset Akuntansi, 14(2), 52–64.
Hasyim, M. A., & Ilham, R. (2025). Implementasi E-Government untuk Transparansi Laporan Keuangan di Kecamatan Metro Pusat Kota Metro. Jurnal Penelitian Inovatif, 5(2), 1321–1328.
Media, I., Media, I., Utara, S., Bentuk, S., Jawab, T., & Publik, D. K. (2025). GOVERNANCE : Jurnal Ilmiah Kajian Politik Lokal dan Pembangunan. 12, 387–398.
Siringoringo, D. T., Simatupang, Y. M., & Ismail, S. R. (2025). Arvana untuk Negara: Instrumen Strategis dalam Mengkatalisasi Disrupsi Transparansi APBN untuk Optimalisasi Iklim Investasi Berkelanjutan di Indonesia. Anthology: Inside Intellectual Property Rights, 33–72.
Kontributor: Gendis Mahesa
Editor: Ahmad Fauzi
I. Pendahuluan Profesi bidan merupakan salah satu profesi kesehatan dengan tingkat tekanan kerja yan...
PENDAHULUAN Kebidanan adalah salah satu profesi yang berhadapan langsung dengan peristiwa paling men...
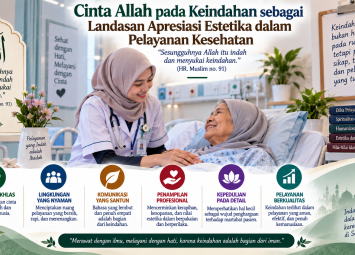
I. Pendahuluan Pelayanan kesehatan tidak hanya berhubungan dengan keberhasilan tindakan klinis, teta...
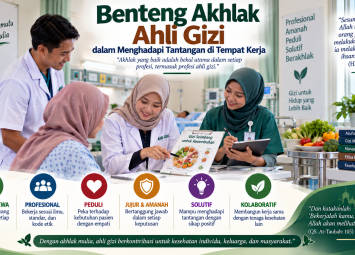
Pendahuluan Di era modern, profesi kesehatan memiliki peranan yang sangat penting dalam kehidupan ma...
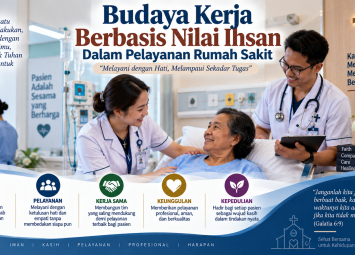
I. Pendahuluan Rumah sakit merupakan fasilitas pelayanan kesehatan yang melibatkan berbagai te...
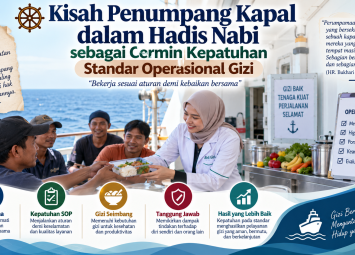
I. Pendahuluan Dunia pelayanan gizi, baik di rumah sakit, puskesmas, industri katering, maupun insti...


1. Pendahuluan Perkembangan teknologi informasi dan komunikasi telah membawa perubahan besar dalam kehidupan masyarakat, terutama bagi generasi ...

1. PENDAHULUAN Latar belakang Korupsi merupakan salah satu persoalan tata kelola pemerintahan yang paling kronis dan merusak di berbagai negara ...

1. PENDAHULUAN Diskusi mengenai Hak Asasi Manusia (HAM) seringkali dianggap bertentangan dengan nilai-nilai agama, terutama agama Islam. Sebagia...
Fondasi Karakter Mahasiswa di Era Modern 1. PENDAHULUAN Di era globalisasi dan modernisasi yang terus berkembang pesat, persoalan nilai dan peri...

1. PENDAHULUAN Korupsi merupakan salah satu permasalahan struktural yang terus menghantui banyak negara, termasuk Indonesia. Meskipun berbagai k...

No comments yet.